Muito se diz que, na prática, o ano só inicia após o Carnaval. E todo início de ano vem repleto de reajustes: tabela do Imposto de Renda, salário mínimo, INSS, inflação, aluguéis, etc.
Em 2020 foi implementada uma reformulação da tabela do INSS, mas curiosamente, ela passa a valer apenas a partir de Março, mês que inicia dias após o fim do Carnaval.
Essa mudança é um dos prelúdios da Reforma da Previdência.
Nas novas regras, quem ganha menos paga uma “fatia” um pouco menor, e quem ganha mais paga uma “fatia” levemente maior. Coerente…
Como fica o INSS de quem é CLT
Até fevereiro de 2020, todo empregado pagava 8%, 9% ou 11% do seu salário bruto para o INSS, dependendo de quanto ganhava.
Então, por exemplo, quem ganhava R$ 1.800 pagava 8%. Ou seja, R$ 144.
Já quem ganhava R$ 1.900 contribuía com 9%, que é igual a R$ 171.
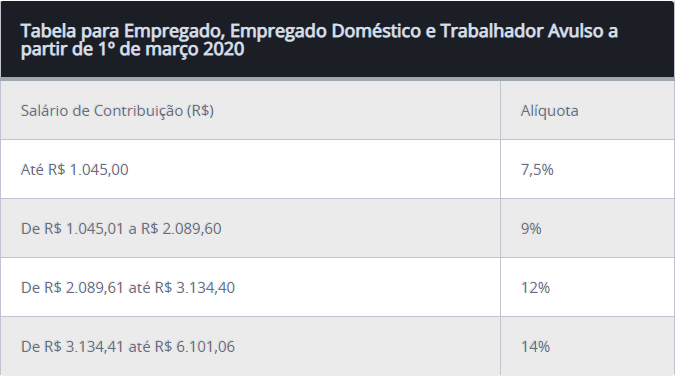
A partir de março de 2020, a tabela passa a ser progressiva e ganha uma nova faixa: se você é CLT, pode contribuir com 7,5%, 9%, 12% ou 14%.
Por exemplo, quem ganha até R$ 1045,00 está na primeira faixa, e vai contribuir com 7,5% do salário.
Já quem ganha cem reais a mais (R$ 1145) entra na segunda faixa: 9%.
Mas só vai pagar 9% sobre esses cem reais de diferença. Os primeiros R$ 1045 vão gerar uma contribuição de 7,5%.
É o mesmo conceito do Imposto de Renda: tabela progressiva, o que acaba sendo mais justo com o trabalhador.
Atualmente, os profissionais PJ com empresa no Simples Nacional, tal como orientamos, declaram 28% do seu salário como sendo pró-labore. E o restante, retirada de lucro.
Sobre aquele valor (pró-labore) pagam alíquota única de 11% como contribuição ao INSS.
(No final das contas, cerca de 3% do salário do PJ vai para o INSS.)
Os 11% dizem respeito ao INSS Patronal do Simples Nacional, ou Plano Simplificado da Previdência Social, como você preferir chamar.
As novas regras publicadas pelo Governo em 2020 nada falam a respeito dessa modalidade do INSS.
Portanto, entendemos que para os PJ’s, continua tudo do mesmo jeito.
Qualquer novidade avisaremos por email. Para receber os alertas do Contrato PJ, basta se cadastrar nessa página.
Ou baixar a nossa Calculadora CLTxPJ, que já está atualizada conforme a nova tabela do INSS!
Com o avanço da pejotização e a recente Reforma da Previdência, muitos profissionais PJ tem se preocupado em saber escolher uma boa Previdência Privada, ainda mais com os efeitos disso no Imposto de Renda do profissional.
Apenas para contextualização: nós do Contrato PJ recomendamos que a empresa opere no Simples Nacional e, opcionalmente, que pague o INSS patronal, mas ele não dá direito à aposentadoria.
Daí recomendamos ao profissional PJ a busca por uma Previdência Privada.
O problema é que o Brasil é um antro de produtos financeiros péssimos, em várias esferas.
Mais especificamente, no mercado Previdência Privada, o que se acha em grande parte é uma verdadeira excrescência.
Neste artigo, vou explicar bem resumidamente como avaliar um produto de Previdência Privada, e onde (não) procurar bons produtos.
Planos de previdência – PGBL ou VGBL?
Não se preocupe em entender os nomes acima. As palavras dessas siglas não fazem sentido em nenhuma ordem mesmo…
O que você precisa saber é:
PGBL – Deixa você pagar o Imposto de Renda lá na frente, quando for sacar. E portanto, dá um desconto no IR (limitado a 12% da renda tributável*) no momento do aporte. Importante lembrar que ele cobra imposto sobre todo o valor aplicado, ainda que passe dos 12%.
VGBL – Cobra Imposto de Renda somente sobre o rendimento da aplicação. Não permite deduções do IR no presente.
*Renda tributável = Salário CLT ou Pró Labore. Distribuição de lucro e PLR não entram na conta.
É possível ter os dois planos ao mesmo tempo. E o fator mais importante não é ser PJ ou CLT, mas sim o percentual do seu salário que você está disposto a guardar nesses planos, ao longo das décadas.
Impostos
Por estar tratando de previdência, supõe-se que o objetivo do investimento seja de longo prazo, e não um trade.
Assim sendo, os rendimentos de investimentos em Previdência Privada sofrem uma tributação menor do que outros investimentos.
Mas essa vantagem só aparece quando você fica pelo menos 10 anos com o dinheiro aplicado, sob Tabela Regressiva.
Uma das coisas que vão te perguntar ao fazer uma previdência é se você deseja a Tabela Regressiva ou a Tabela Progressiva.
Não acho produtivo explicar as diferenças aqui. Mas caso você pretenda usar o dinheiro em menos de 10 anos, eu recomendo fazer um investimento não-previdenciário, e esquecer a Tabela Progressiva.
As 5 dimensões da Previdência Privada
Aqui está a parte mais importante do post. É com esses critérios que você vai avaliar as opções e descartar as furadas.
Como nem todos estão afim de fazer um PhD em previdências privadas, vou deixar um destaque para as recomendações em cada critério.
Um plano de previdência privada nada mais é do que um fundo de investimento com algumas taxas a mais.
As duas primeiras “dimensões” são taxas comuns a todos os fundos de investimento no mercado financeiro, sejam previdenciários ou não.
Dimensão 1 – Taxa de administração
Quando você transfere o seu dinheiro à previdência, tem alguém o administrando, certo?
Justo, porém, com limites. Continue lendo…
A taxa de administração é sempre expressa num percentual por ano do valor investido (não do rendimento!). Mas é cobrada diariamente.
Dimensão 2 – Taxa de performance
Se quem está administrando o dinheiro faz um bom trabalho, isto é, supera as expectativas, o investidor paga uma parte desse “extra” como bônus.
Destaque: Para dizer o quanto é aceitável pagar nas dimensões 1 e 2, depende muito do tipo de investimento. Veja:
Se você está investindo a sua previdência, por exemplo, num fundo de ações ou multimercado, o praxe no mercado financeiro brasileiro é 2% de administração e 20% de performance sobre o que exceder o CDI*.
Por outro lado, se sua previdência aplica tudo numa renda fixa ou Tesouro, bom, há fundos que fazem o mesmo cobrando 0% nas duas taxas.
*CDI – referência para o rendimento de aplicações em renda fixa.
Dimensão 3 – Taxa de carregamento
Ou, pedágio.
É um percentual sobre o valor investido que você paga antes mesmo de investir, na hora o aporte.
Isto é, se um plano de previdência tem taxa de carregamento de 5%, e um investidor aplica R$ 1.000,00, ele perde para o banco R$ 50,00 já na largada.
Portanto, é como se tivesse aplicado somente R$ 950,00.
Dimensão 4 – Taxa de saída
Ou, pedágio II.
Exatamente igual ao item anterior, mas na hora de resgatar o valor aplicado.
Imagine-se já na idade que deseja se aposentar e ir para a praia tomar sol e cerveja o dia todo, 24 x 7.
Suponha que durante toda a sua vida você tenha conseguido aplicar R$ 1 milhão de reais no seu plano de previdência, descontada a taxa de carregamento.
Se ele cobrar uma taxa de saída de 2%, você pagará R$ 20.000 antes de usufruir desse dinheiro.
Dimensão 5 – Coberturas
Morte, invalidez, acidentes, doença grave, etc.
Se você é um PJ e, como recomendamos, declara ao menos 30% dos seus ganhos como pró labore, então você já possui uma cobertura do INSS para essas situações.
Na Previdência Privada, é necessário checar em cada produto o que está incluso.
As taxas “pedágio” (carregamento e saída) são o grande vilão dos planos de previdência.
Independente do seu perfil de investidor e planos de vida, fica a recomendação de somente aderir a planos isentosdessas taxas!
Felizmente, estão surgindo cada vez mais produtos financeiros aceitáveis, devido inclusive às mudanças na cultura do brasileiro em relação a dinheiro.
Mas é preciso saber onde procurar.
Onde (não) procurar bons produtos?
Os terrenos mais inférteis para bons produtos previdenciários são exatamente os maiores e mais famosos bancos do País. Os bancões.
A grande maioria da população brasileira nunca se deu a entender muito de dinheiro. (Sim, isso está mudando. Ótimo)
Então, esses bancos com agências em toda esquina, nos bairros pobres e ricos, não tem dificuldades para vender coisas… digamos, obscenas, sem serem questionados.
É bem parecido com os taxistas de aeroporto. Por acaso, você já desembarcou numa cidade desconhecida, achou o táxi um pouco caro, mas não teve propriedade para questionar o preço?
Para ver alguns exemplos, dê uma olhada nos produtos de previdência nos sites do Itaú, Bradesco e Santander.
Não menos importantes, o Banco do Brasil e a Caixa Econômica Federal conseguem prestar um desserviço ainda maior.
Por serem públicos, estes bancos possuem agências em cidadelas incapazes de dar lucro. Só estão lá por interesse do Governo em não deixar a região desatendida.
Pessoas muito idosas e com pouca instrução: aí a festa não tem limite.
Já vi aberrações cobrando, pasme, 5% ao ano de taxa de administração!!! 😱 E sem perdoar nas demais taxas.
Ora, no dia em que escrevo, isso é exatamente o que o Tesouro Direto paga. Ou seja, o rendimento seria anulado. Só o banco ganha dinheiro.
Falando sério: qualquer taxa de administração acima de 2% ao ano, seja qual for o produto, constitui um verdadeiro abuso. E ponto.
Se o investimento for em renda fixa, 0,3% é o teto.
Mais do que isso, você estará adiando seus planos, objetivos e sonhos. E isso não é exagero!
Afim de orientar quem estiver interessado, vou citar algumas empresas onde já vi propostas aceitáveis.
Não há nenhuma preferência da minha parte por uma ou outra. Reforçando que o investidor deve comparar cada produto, pelo menos sob as cinco dimensões citadas acima.
BTG Pactual Digital
XP Investimentos
PAI (Banco Inter)
Icatu Seguros
Mapfre
Órama Investimentos
E a você, o gerente do banco já ofereceu uma coisa “esquisita”? Rs. 😁 Comente.
Não é incomum, sobretudo na área de TI, profissionais trabalharem de casa para empresas de fora do País.
Neste artigo vou explicar como faturar seus serviços e receber dinheiro do Exterior. É mais fácil do que parece.
Pessoa Física ou Jurídica
Nesse cenário, também, a PJ tem a mesma vantagem sobre a pessoa física.
Nada impede um cidadão de receber dinheiro do exterior em sua conta de pessoa física. Ele só é obrigado a declarar esse dinheiro no Imposto de Renda, e pagar mensalmente uma alíquota que pode chegar a 27,5%.
Já uma empresa, deve fazer um trâmite de faturamento bem parecido com o que faria para um cliente nacional.
Da mesma forma que recomendamos a qualquer profissional PJ, o mais coerente é abrir uma pessoa jurídica enquadrada no Simples Nacional, para faturar ao exterior.
Quanto a impostos, você vai pagar um pouco menos do que pagaria se seu empregador estivesse no Brasil.
Quem trabalha para o exterior, tem um descontinho explicado aqui.
Como faturar para o exterior
Dois passos:
Para o Governo Brasileiro: Emitir uma nota fiscal, do mesmo jeito que se faria a um cliente nacional, mas informando que o serviço foi prestado para o exterior. Qualquer sistema de faturamento, inclusive o site das prefeituras, deve ter essa opção.
Para o contratante do seu serviço: Enviar uma invoice.
Como emitir uma Invoice
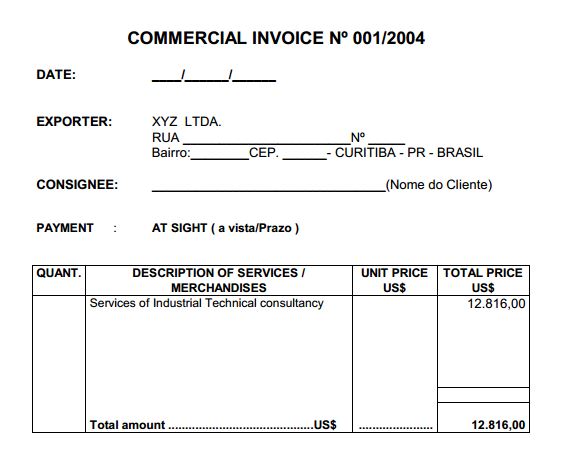
Invoice é um termo internacionalmente reconhecido. Trata-se de um documento que representa uma transação comercial ou prestação de serviços.
No Brasil, o que mais se aproxima de invoice é nota fiscal e boleto, mas não são exatamente a mesma coisa.
Para gerar uma invoice, basta pegar um modelo (existem vários na internet), e preencher com os dados do seu serviço. Não precisa de sistema nem banco para emitir.
As principais informações que devem constar numa invoice são:
Nome e endereço do contratante
Nome e endereço do contratado
Valor a ser pago
Data de emissão
Discriminação do serviço prestado
Exemplo de Invoice. Fonte: Conube.
Como receber o pagamento do exterior
Uma coisa não tem nada a ver com a outra.
Existem vários meios e serviços para enviar e receber pagamentos do exterior.
Além das mesas de câmbio dos bancos, temos PayPal, WireTransfer, entre outros.
Geralmente, as empresas contratantes já tem políticas definidas de como enviar o pagamento, e passam as instruções para seus contratados.
Como prestadores de serviços, a parte que mais requer a nossa atenção é a forma de documentar a declarar ao nosso Governo os ganhos vindos do exterior.
Depois da saga da Reforma da Previdência no Congresso, chegou a hora de falarmos da Reforma Tributária. Esta sim afeta diretamente o bolso dos profissionais PJ.
Primeiro, é importante ressaltar que tudo o que temos atualmente são propostas e declarações, mas nenhuma lei ou mudança concreta, ainda.
Mas já é suficiente para estimar o impacto financeiro na vida dos profissionais PJ a partir de 2020.
Quando se fala em Reforma Tributária, existem dois núcleos de maior importância:
1-) Unificação de Impostos
Este tópico pode ser chamado de “simplificação tributária“, pois consiste em unificar cinco impostos em um único: o IBS – Imposto sobre Bens e Serviços.
É disso que trata a PEC 45 (por Dep. Baleia Rossi, MDB-SP), já em tramitação no Congresso. Para quem é PJ e está no Simples Nacional, como recomendamos, não deve haver diferença alguma.
Mas deve ser bem positivo para o País. Os empresários fora do Simples sabem o trabalho que dá cuidar de PIS, COFINS, ISS, IPI e CSLL todo mês.
2-) IR e Tributação de Dividendos
Aqui a luz vermelha acende para nós. 🛑
Se você já assistiu o meu vídeo “Quais impostos a pagar sendo PJ”, deve ter entendido que 70% dos nossos ganhos são ISENTOS de qualquer tributação, pois são declarados como “dividendos”.
Fonte: Folha de S. Paulo
Pelo que se tem falado desde a campanha eleitoral, a ideia seria aliviar o Imposto de Renda sobre salários CLT e pró-labores; e conjuntamente tributar os dividendos (seja de empresas individuais, sociedades ou vindos de ações em bolsas de valores).
Fonte: Correio Braziliense
Mas o motivador para isso não somos só nós, PJ’s. Acredite: as pessoas mais ricas do País não vivem de salário.
Eles são empresários e grandes acionistas de empresas de capital aberto. Vivem de dividendos. E por qual motivo esses caras não pagam imposto de renda? 🤔
Para ser pragmático, o que mais importa agora é estar pronto para a mudança. E aprender com as turbulências do passado…
Explico logo adiante:
Na última “reforma tributária”…
No início do ano passado, o Simples Nacional passou por uma mini reforma, apesar de bombástica para os profissionais PJ.
Em resumo, nós passamos de uma hora para outra a pagar 3x (três vezes) mais impostos.
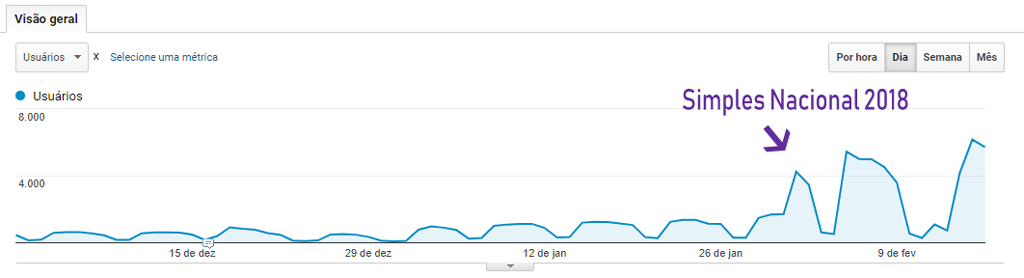
Nós, do Contrato PJ, até alertamos com uma certa antecedência, mas parece que os alertas só foram vistos em cima da hora…
Pelo menos, é o que o Analytics do blog mostra:
Acessos o Contrato PJ em Janeiro/Fevereiro de 2018. Fonte: Google Analytics
Pior de tudo: muitos contadores e aplicativos de contabilidade também estavam igualmente despreparados.
Não sabiam ajudar seus clientes a evitar aquele imposto altíssimo, e ainda se irritavam com o legítimo desespero dos mesmos. Nós recebemos muitas queixas assim…
É muito cômodo para um escritório ou aplicativo de contabilidade cumprir seu dever de calcular o imposto, e não fazer nada diante de mudanças que destroem o orçamento dos seus clientes.
Contrato PJ existe desde 2015, e se você der uma olhada em nosso histórico de postagens, verá que sempre damos todas as informações para profissionais virarem PJ de forma legal, vantajosa e segura.
Tanto para lidar com contadores quanto com a Lei e o Governo.
Estamos na iminência de mais uma metamorfose tributária no Brasil.
Como disse lá em cima, tudo que existe agora são ideias e propostas. E por aqui vamos apontar a melhor forma de os profissionais PJ se adiantarem à Reforma Tributária.
Este blog Contrato PJ usa cookies essenciais para seu funcionamento. Navegando aqui você concorda com o uso desta tecnologia. 😉
Funcional
Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos.O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.

 Contrato PJ