Uma das críticas ao regime de trabalho PJ é o conceito de SHOP trazido das leis trabalhistas: Subordinação, habitualidade, onerosidade e pessoalidade. Então, dizem os críticos, não se poderia trabalhar como PJ com subordinação, etc.
Mesmo assim, a pejotização é uma realidade no mercado de trabalho atual e está longe de ser extinta. Até porque muitos dos próprios trabalhadores preferem ser PJ em vez de CLT.
Mas como ficam as coisas do ponto de vista jurídico?
Muitos advogados vão insistir que a pejotização é uma fraude pela simples questão técnica da subordinação. Já os adeptos dessa modalidade dirão que as pessoas têm liberdade de contratar e prestar serviços no modelo que preferirem…
A discussão é interminável e improdutiva. E o melhor é cada um cuidar da sua carreira nos moldes que preferir…
No entanto, do ponto de vista prático, uma coisa é certa: caso o profissional esteja satisfeito com o regime de trabalho PJ, não haverá reclamações trabalhistas.
Assim, a relação de trabalho PJ se perpetua, mesmo com todo o SHOP: subordinação, habitualidade e onerosidade e pessoalidade.
Mesmo que haja alguma denúncia ou investigação de ofício, no fim das contas, é o depoimento do próprio profissional que vai embasar qualquer consequência.
E sim, o regime PJ pode ser substancialmente mais vantajoso do que a CLT para o próprio profissional.
Defendemos que a pejotização deve ser um bom acordo entre patrão e funcionário, principalmente para o funcionário – e fazê-lo mais feliz do que a CLT!
De qualquer forma, é importante o profissional não só ter educação financeira como saber avaliar por conta própria quando a vaga PJ é boa e quando não, pois é preciso separar o joio do trigo.
Aqui no blog Contrato PJ compartilhamos tudo o que você precisa saber para trabalhar e contratar como PJ, na prática.
Calcular salários PJ pode parecer complicado à primeira vista, mas entender as diferenças em relação ao regime CLT é fundamental para tomar a decisão certa. Vamos detalhar como fazer o cálculo de um salário PJ, abordando as nuances e vantagens desse modelo de contratação.
O que faz parte do cálculo do salário PJ
Em primeiro lugar, tenha em mente que o cálculo do salário PJ junta os seguintes elemento:
(1 ÷ 12) do seu salário mensal para compensar o 13º salário;
(1 ÷ 3 ÷ 12) do seu salário mensal para compensar o adicional de férias;
8% do salário bruto mensal, e também dos dois valores acima, para compensar o FGTS;
Benefícios: muitas empresas oferecem vale refeição, alimentação, transporte, cultura, etc. Mas lembre-se que eles não são obrigatórios pela CLT. Entretanto, podem ser valores relevantes na sua situação.
Antes de continuar, conheça a nossa Calculadora CLT x PJ para fazer todas estas contas com poucos cliques!
Diferenças entre salários CLT e PJ
Benefícios e Encargos: No regime CLT, você recebe salário bruto automaticamente descontado das contribuições ao INSS e do seu Imposto de Renda.
Como PJ, porém, você recebe o valor bruto do seu salário, sem qualquer desconto e fica responsável por seus próprios tributos.
Férias e 13º Salário: A CLT garante benefícios como férias remuneradas e 13º salário, com vários detalhes uniformizados. Já no regime PJ, esses benefícios não são obrigatórios, devendo então ser negociados diretamente com o empregador.
Como Calcular Salário PJ
Identifique o seu salário bruto CLT:
Como exemplo, vamos supor que o seu salário bruto seja R$ 10.000.
Calcule os Encargos CLT:
Descontos de INSS e IRRF (neste caso, 25%): -R$ 2.500.
Então seu salário líquido é de R$ 7.500 – é isso que vai para o seu bolso!
Benefícios:
Identifique seus benefícios anuais na CLT (13º salário, férias, FGTS): no nosso exemplo, cerca de 20% do salário bruto.
Valor adicional: R$ 2.000 mensais.
Defina o Valor PJ (2 opções):
O salário mensal como PJ deve ser R$ 12.000 para compensar os outros encargos que o patrão pagaria num contrato CLT (R$ 10.000 + R$ 2.000).
Outra forma de fazer esta conta é somar os R$ 2 mil dos benefícios ao salário líquido CLT (R$ 7,5 mil). Neste caso, você chegaria ao fim do mês com mais dinheiro no bolso (R$ 9,5 mil), mas no final do ano teria os mesmos ganhos, pois não faria jus a 13º salário, FGTS ou férias.
Quando Compensa ser PJ?
Para que ser PJ compense financeiramente, é necessário que o valor bruto recebido seja suficiente para cobrir os benefícios não garantidos, e ainda proporcionar uma vantagem líquida. Em geral, um aumento de cerca de 20% no salário bruto pode fazer a transição valer a pena.
Importante ressaltar que esses caminhos são apenas sugestões para o cálculo do salário PJ.
E é importante você considerá-los em conjunto com outros detalhes da sua proposta de trabalho. Há colegas que defendem um aumento de pelo menos 40% no salário CLT, dependendo do caso.
Por isso, procure absorver os conceitos para você mesmo(a) fazer suas avaliações sem depender de ninguém!
Quer fazer os cálculos de salário CLT x PJ de forma prática e precisa? Então baixe nossa Calculadora CLT x PJ e veja como a transição pode ser vantajosa para você! Clique aqui para baixar agora.
Há quase 10 anos este blog Contrato PJ fala sobre contabilidade para profissionais PJ. Em todo esse tempo, nunca foi uma preocupação a aplicação de multas em empresas do Simples Nacional. No entanto, siglas como MAED e DCTFWeb surgiram recentemente para assombrar a vida dos PJ’s e pequenas empresas.
Se você é um(a) profissional PJ e não tem contador, fique atento(a) a este assunto, pois ele pode arrancar um bom dinheiro do seu bolso!
De qualquer forma, entenda o que está acontecendo e não deixe de checar as pendências do seu CNPJ com o seu contador!
Por que a Receita está multando milhares de profissionais PJ?
Para explicar de onde vem essas multas, será preciso falar um pouco daqueles processos internos que os contadores fazem mensalmente nos nossos CNPJ’s.
Sempre que um profissional PJ registra seu pró-labore (ou a folha de pagamentos numa empresa comum), tal registro é feito no sistema eSocial.
É ali que cadastramos salários, pró-labore, INSS, Imposto de Renda e todos os eventos de folha de pagamento.
Concluído o processamento no eSocial, o resultado é exportado para o sistema DCTFWeb, também do Governo, e é ali que são gerados os “boletos” para pagarmos os encargos resultantes.
Aí está a questão: muitas vezes os próprios contadores e empresários deixavam de fazer a integração com a DCTFWeb, só porque não havia saldo a pagar. 🤦
Porém, a DCTFWeb precisa ser feita mesmo que a empresa não tenha movimento algum no mês. E a falta dela acarreta uma multa chamada MAED – Multa por Atraso na Entrega da Declaração.
Pois bem: em Março de 2024 a Receita Federal começou a intimar milhares de CNPJ’s a apresentarem as declarações que estavam faltando, de vários meses acumulados. 😨
Resultado: empresas multadas em pelo menos R$ 200 por cada mês em que faltou declaração, mesmo zerada, e mesmo tendo pago todos os impostos em dia. 😢
Como evitar a MAED e outras multas?
A melhor forma é ter uma contabilidade boa e confiável fazendo a gestão fiscal do seu CNPJ, mês a mês.
Por exemplo, a equipe da Contrato PJ Serviços até demorou para ficar sabendo disso, pois nenhum cliente estava com essa irregularidade! Ainda bem! 👏
O mesmo não se pode dizer de alguns profissionais PJ que queriam fazer tudo sozinhos… E nem sabiam da existência da DCTF Web.
Infelizmente, muitas pessoas honestas entrarão no 2º semestre de 2024 estão com dezenas de multas bestas para pagar, mesmo já tendo pago todos os seus impostos em dia!
Multados por esquecer de um clique…
Print do sistema eSocial. Caixa para ativar a DCTFWeb.
(PS: Além de tudo, o texto da interface do sistema induz ao erro. Não transmitir imediatamente nem sempre significa não transmitir.)
Como saber se estou com pendências?
A Contrato PJ Serviços pode fazer uma auditoria no seu CNPJ para averiguar se há qualquer tipo de pendência. Basta entrar em contato pelo WhatsApp 12996677042 e consultar as condições.
FREE: A auditoria é gratuita caso você se torne cliente da Contrato PJ Serviços posteriormente. 👍
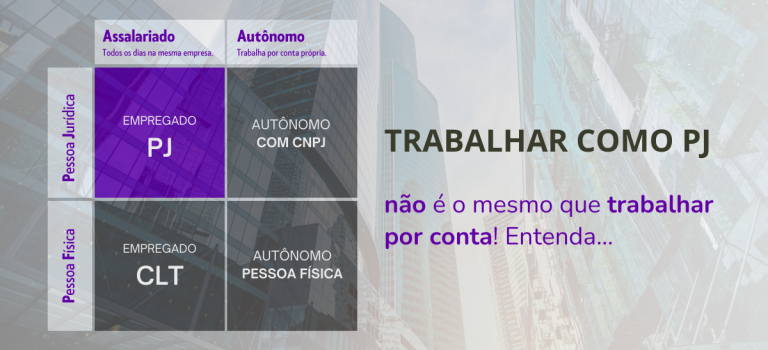
Infelizmente eu vejo muitos profissionais (inclusive contadores) confundirem o ato de trabalhar como PJ com ser autônomo – isto é, trabalhar por conta própria fazendo seus próprios horários, atendendo vários clientes e sem chefe para comandar seu trabalho.
Mas são coisas diferentes! E uma não tem nada a ver com a outra!
Quem afirma coisas desse tipo ainda não conseguiu distinguir os dois eixos da matriz abaixo.
Ou, na pior das hipóteses, está vendendo uma falácia…
Trabalhar como assalariado(a)não é o mesmo que trabalhar como autônomo(a); e uma atividade não pode ser as duas coisas ao mesmo tempo…
Assalariado é quem trabalha todo dia na mesma empresa, o dia todo, e ganha salário por mês;
Autônomo é quem “pega serviços” e se organiza para executá-los, no seu tempo e conforme métodos próprios. Exemplo: médicos particulares, pintores, consultores, etc.
AMBOS podem ou não ter um CNPJ para tributar seus ganhos como pessoa jurídica:
O assalariado pode sê-lo sob um contrato CLT tradicional, ou emitindo notas fiscais de serviço para seu patrão (neste caso, PJ);
O autônomo pode tributar todos os seus ganhos na pessoa física, pagando até 27,5% de impostos, ou abrir um CNPJ para pagar só 6%.
São duas variáveis independentes que se cruzam e geram 4 combinações distintas. Quatro!
Exemplos
Para exemplificar, um médico que trabalha por conta em seu próprio consultório está na classe dos autônomos. Porém, se ele for contratado como diretor de um hospital, passa a ser assalariado – independente de ser contratado como CLT ou como PJ.
Uma web designer empregada numa agência é assalariada (seja CLT ou PJ). Mas quando passa a fazer sites por conta própria para quem busca esse serviço, autônoma.
Não é a profissão, atividade ou formação do trabalhador que o enquadra numa dessas categorias, mas sim o seu contexto prático.
Onde a “pejotização” entra
A pejotização é algo que acontece com profissionais assalariados, em determinados ramos de atividade.
Quando falamos em profissionais PJ ou “trabalhar como PJ”, geralmente nos referimos aos assalariados que trocam a CLT pelo regime PJ. E não a profissionais liberais, autônomos e empreendedores.
Neste post não estamos entrando nos detalhes jurídicos nem na questão trabalhista, mas no livro abordamos o assunto com absolutamente toda a profundidade que ele merece.
Não deixe de conhecer! ⬆️ Especialmente se a distinção que aqui fizemos não era clara para você. 😉
Press Release: Livro ensina profissionais a “virar PJ”.
André Aranha, criador do blog Contrato PJ, segurando o livro de sua autoria: Trabalhando como PJ – O Guia Prático da Pejotização.
São Paulo, 15 de Fevereiro de 2024. – Às vésperas de um novo debate no âmbito da Reforma Tributária – que tocará os impostos sobre a renda – o livro “Trabalhando como PJ – O Guia Prático da Pejotização“, lançado em fevereiro de 2024, promete uma abordagem pragmática e instruções diretas sobre este modelo de contratação.
Este não é um livro teórico sobre Contabilidade ou Direito Trabalhista!
Pelo contrário, é um guia prático para profissionais assalariados que se deparam com propostas para trabalhar como PJ (pessoa jurídica).
Trecho da sinopse do livro.
O analista de sistemas paulista André Luiz Aranha, que também mantém um blog sobre pejotização nas horas vagas, afirma enxergar distinções importantes que muitas vezes são negligenciadas nas análises da Reforma do Imposto de Renda, às quais dedica um apêndice ao final da obra.
Filho de uma contadora, André abriu seu CNPJ aos 19 anos, já trabalhou como PJ, e começou a escrever sobre o assunto em 2015, a fim de “traduzir” os termos contábeis para seus colegas da área de TI, além de produzir conteúdos mais aderentes às necessidades deste público.
“Este livro nasceu da necessidade de preencher uma lacuna no mercado editorial”, explica o autor. “Enquanto muitos materiais existentes abordam a pejotização de um ponto de vista teórico, aqui tem um guia prático que visa capacitar os profissionais e contratantes com as informações certas para tomar decisões seguras.”
“O objetivo não é discutir se pejotização é certo ou errado, pois as opiniões se dividem, mas sim capacitar o profissional a avaliar cada proposta que receber, sem depender de ninguém.” – completa.
Não menos importante, oferece sua experiência de quase uma década escrevendo sobre o assunto para advogados, contadores e recrutadores que quiserem se aprimorar para atuar neste nicho.
Não menos importante, é também um guia definitivo para contadores, advogados, RH’s e empresários que trabalham com os PJ’s.
“Trabalhando como PJ – O Guia Prático da Pejotização” está disponível na Amazon e, em versão digital, na plataforma Hotmart.
Na segunda-feira passada, o programa Roda Viva entrevistou o Ministro da Fazenda, Fernando Haddad – uma das principais figuras à frente da Reforma Tributária.
E dado o potencial dessa reforma em afetar os profissionais PJ, ficamos sempre muito atentos a essas aparições.
Como a gravação está disponível no YouTube, vamos direto ao ponto aqui:
o que Haddad disse sobre a pejotização?
o que foi dito nas “entrelinhas”?
vamos pagar mais impostos?
Filtrei tudo o que importa para os profissionais PJ:
Apesar de não ter dado nenhuma informação específica sobre que regras pretende propor, a forma como o tema foi abordado nos diz algo…
Particularmente, eu esperava que eles falassem mais deste assunto, por motivos óbvios. Mas durante o pouco que se falou, o aspecto abordado foi só um: os super ricos – aqueles que ganham mais de R$ 1 milhão por mês em dividendos sem pagar impostos.
Sim, essas pessoas existem e os dividendos são isentos de tributos no Brasil. Graças a esta isenção, os profissionais PJ também pagam menos impostos do que os CLT.
O que mais me chamou atenção na entrevista… 🤔
Ao passo que se falava dos super ricos, nenhuma palavra foi dada sobre as empresas médias, as pequenas nem sobre nós, que abrimos CNPJ’s para trabalhar como assalariados.
Nem os jornalistas nem o ministro tocaram nesse assunto. E é nessas horas que eu não faço questão de ser lembrado…
Mas Haddad (ou Andrade, para os mais chegados) fez uma boa explicação sobre o erro do Brasil ao tributar mais o consumo do que a renda, e se mostrou muito preocupado em ao menos rebalancear essa distorção.
Apesar disso, ele afirmou que o “problema” dos super ricos vai além do Imposto de Renda e das estratégias de tributação. E portanto não espera resolver 100%.
Minha leitura/opinião: Por essas e outras declarações, o Governo me parece preocupado unicamente com as distorções tributárias de grande porte (leia-se: milionários que legalmente não pagam imposto).
Ora, se a sociedade é uma pirâmide, e esses milionários estão no “topo”, também existem vários “degraus” imediatamente abaixo deles sendo afetados pela mesma distorção.
Quer dizer: além dos que lucram R$ 1 milhão por mês, tem os que tiram R$ 500 mil, R$ 200 mil, R$ 100 mil e assim por diante.
Depois ainda, os empreendedores de pequenas empresas, os micro empresários e, por fim, nós – profissionais PJ assalariados com renda média de R$ 12 mil por mês.
Concluindo a minha tese, não parece que nós, PJ’s, somos o primeiro alvo deste tiro…
O leitor(a) atento pode perguntar: Mas, André, se o Governo simplesmente taxar os dividendos de todo mundo, nós não seremos afetados junto?
Respondo com outra pergunta: Será que uma nova taxação valeria para todos mesmo?
Continuando a minha tese, precisamos lembrar de 2021, quando vimos um filme parecido: a tramitação de outra proposta de Reforma Tributária de Renda – aquela apresentada por Paulo Guedes.
Na ocasião, a versão aprovada pelos deputados não só isentava todo o Simples Nacional de qualquer alteração, como também mantinha isentos os primeiros R$ 20 mil em dividendos das empresas do Lucro Presumido.
Este detalhe diz muito: só chegou-se nesse arranjo após várias discussões e negociações entre governistas, oposição e representantes de todos os setores, que ainda estão fazendo lobby por aí…
Conclusão: o lobby não deixou onerar dividendos abaixo de R$ 20 mil por mês.
Mas tudo isso é só a minha opinião. E eu carrego mais dúvidas do que certezas…🙂
A maior delas é: quais serão as semelhanças e as diferenças entre as propostas de 2021 e de 2024 para tributar a nossa renda?
Próximos passos da Reforma Tributária
Haddad voltou a dizer que a prioridade de 2024 é regular a PEC recém promulgada. Ou seja, terminar o serviço de 2023, o que deve demandar pelo menos umas 70 leis complementares.
Vale lembrar que a PEC trata apenas dos impostos sobre o consumo, e não sobre a renda.
Por fim, as eleições municipais devem ajudar a empurrar a nossa Reforma de Renda para 2025.
No mês passado foi noticiado que o projeto de lei da Reforma do IR seria apresentado após o Carnaval de 2024, só porque a PEC exige a apresentação nesse prazo.
Mas não deve ser uma prioridade maior que os itens acima.
Ou seja, a vida fiscal e financeira dos profissionais PJ ainda deve continuar exatamente como sempre foi por pelo menos 2 anos.
Pois qualquer lei tributária aprovada em 2025 só começará a valer em 2026.
Então, se você está avaliando uma proposta para virar PJ, não é hora de se preocupar com Reforma Tributária!
Entre em contato com a Contrato PJ Serviços para te apoiar nas análises e na sua decisão! 🙂
Independente de qual for a mudança na Lei (se houver), os clientes da Contrato PJ Serviços receberão toda orientação necessária em tempo hábil para pagar o menor imposto possível, tal como aconteceu em 2018.
Este blog Contrato PJ usa cookies essenciais para seu funcionamento. Navegando aqui você concorda com o uso desta tecnologia. 😉
Funcional
Sempre ativo
O armazenamento ou acesso técnico é estritamente necessário para a finalidade legítima de permitir a utilização de um serviço específico explicitamente solicitado pelo assinante ou utilizador, ou com a finalidade exclusiva de efetuar a transmissão de uma comunicação através de uma rede de comunicações eletrónicas.
Preferências
O armazenamento ou acesso técnico é necessário para o propósito legítimo de armazenar preferências que não são solicitadas pelo assinante ou usuário.
Estatísticas
O armazenamento ou acesso técnico que é usado exclusivamente para fins estatísticos.O armazenamento técnico ou acesso que é usado exclusivamente para fins estatísticos anônimos. Sem uma intimação, conformidade voluntária por parte de seu provedor de serviços de Internet ou registros adicionais de terceiros, as informações armazenadas ou recuperadas apenas para esse fim geralmente não podem ser usadas para identificá-lo.
Marketing
O armazenamento ou acesso técnico é necessário para criar perfis de usuário para enviar publicidade ou para rastrear o usuário em um site ou em vários sites para fins de marketing semelhantes.

 Contrato PJ